
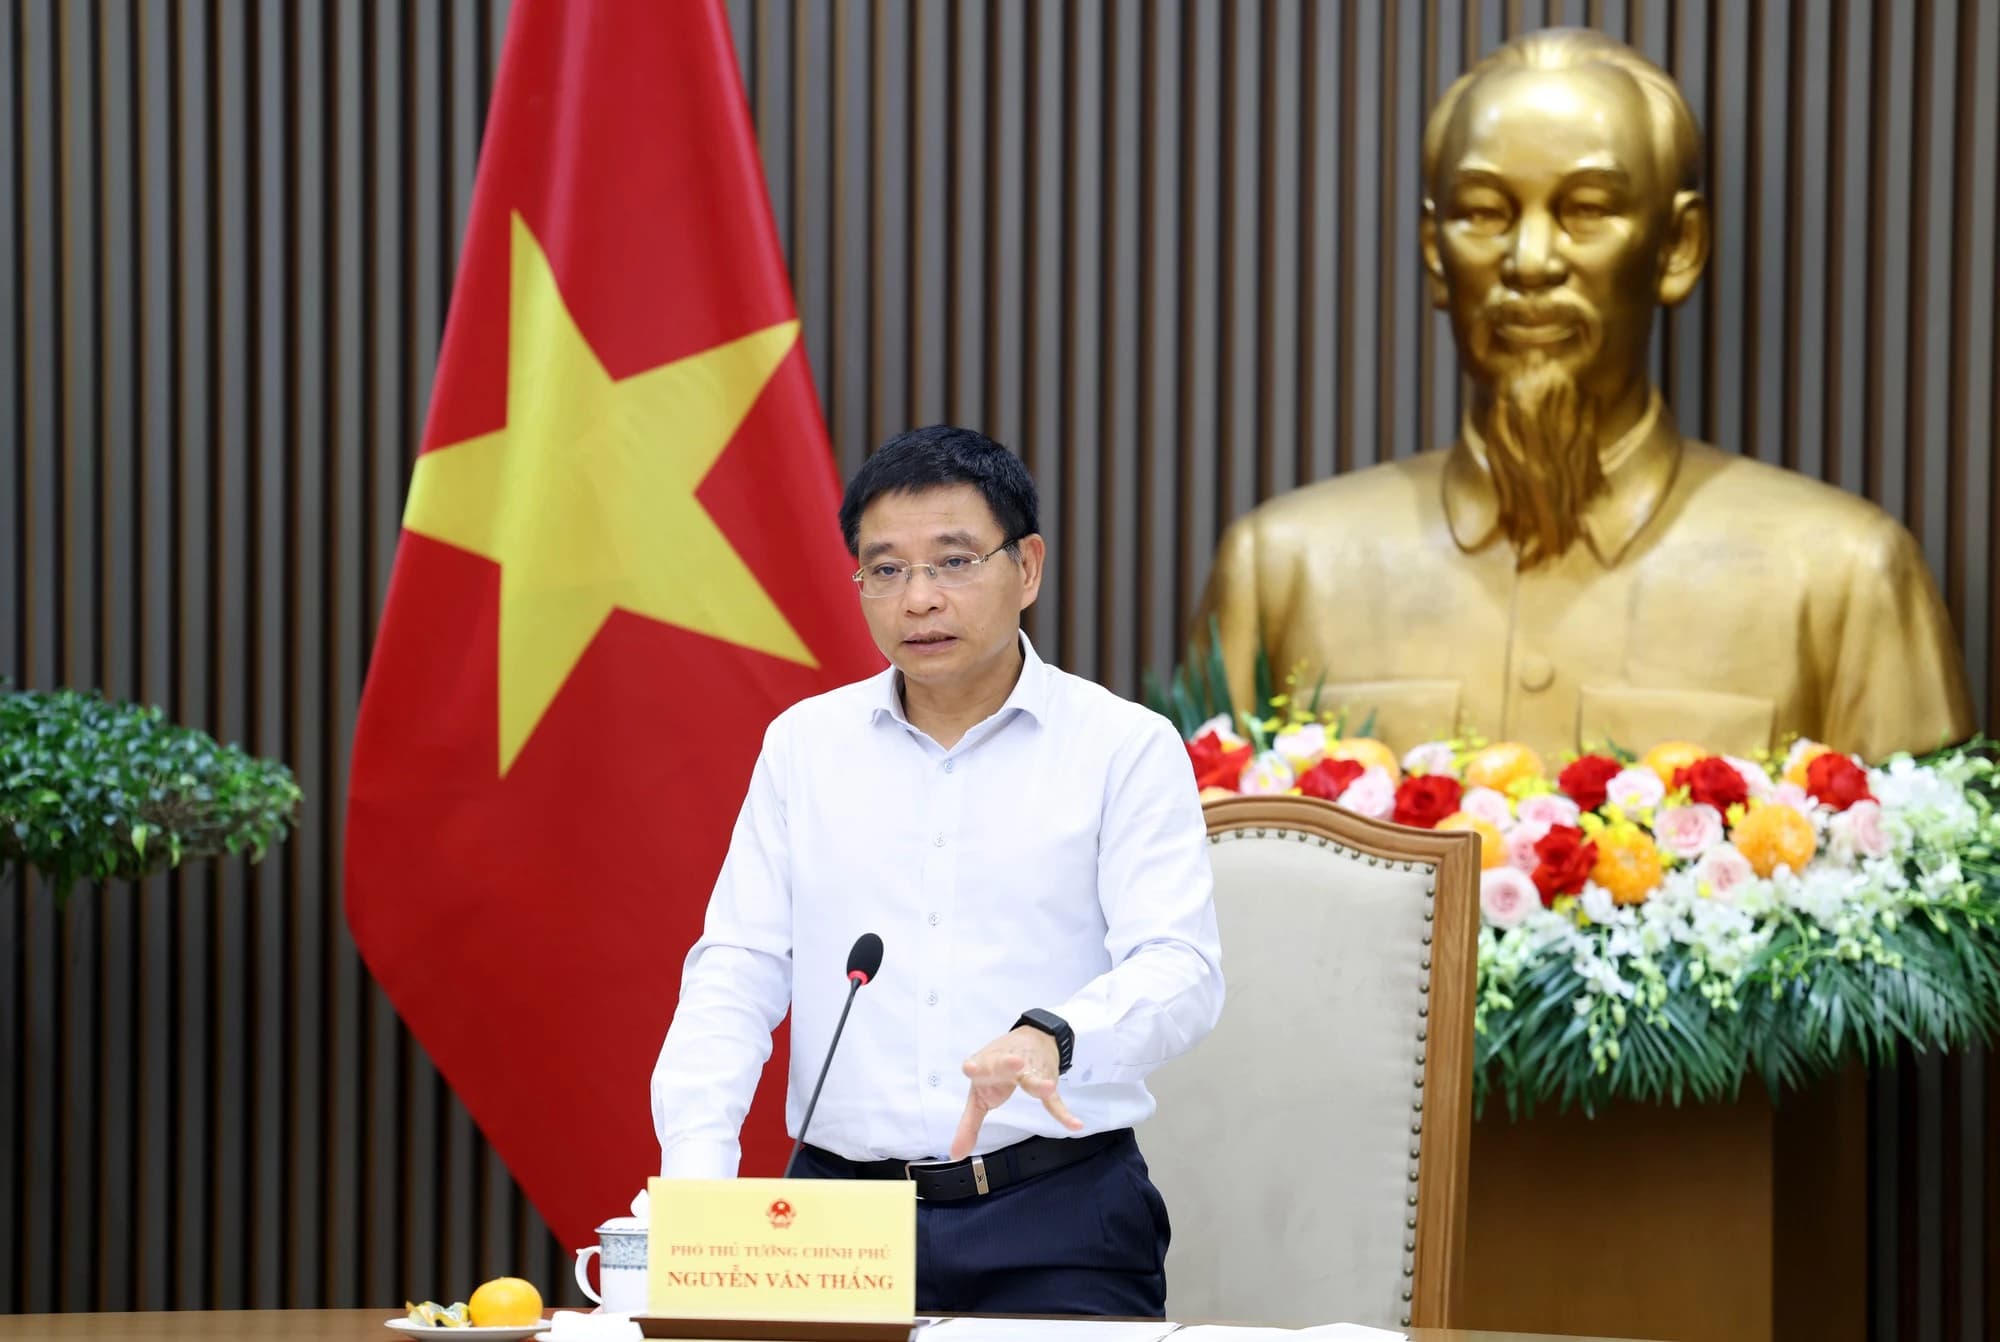
Вице-премьер Нгуен Ван Тханг озвучил это требование на совещании по денежно-кредитной политике, которое состоялось вечером 16 октября.
Совещание прошло для выполнения указаний Генерального секретаря и председателя государства, а также резолюций и заключений Центрального комитета, прежде всего Заключения № 106 от 15 октября. В центре обсуждения было снижение кредитных ставок, чтобы поддержать предприятия и население и ускорить экономический рост.
По словам Нгуен Ван Тханга, текущий уровень кредитных ставок остаётся высоким. Это увеличивает стоимость капитала, влияет на производство и бизнес, а также затрудняет доступ предприятий и населения к кредитам. Кроме того, проблемные кредиты и риски в банковской деятельности по-прежнему содержат сложные факторы.
Он предложил Государственному банку принять меры для стабилизации уровня ставок и снижения кредитных ставок. В частности, необходимо срочно и эффективно реализовать меры, которые позволят снизить ставки на 1,5–2% для производства, бизнеса и приоритетных отраслей, чтобы поддержать население и предприятия.
Одновременно следует жёстко контролировать проблемные кредиты, обеспечивать безопасность системы и рефинансировать под разумный процент банки, участвующие в программе кредитования социального жилья.
Кроме того, нужно усилить инспекции, проверки и надзор за соблюдением законодательства и указаний Государственного банка Вьетнама по ставкам. Кредитные организации, которые не выполняют указания по стабилизации уровня ставок и снижению кредитных ставок либо ведут нездоровую конкуренцию по ставкам, должны своевременно выявляться, получать предписания и строго наказываться в пределах полномочий.
Председатель Государственного банка должен лично руководить реализацией мер по стабилизации уровня ставок и снижению кредитных ставок, а также отвечать за их эффективность и обеспечение ликвидности коммерческих банков.
Также необходимо эффективно и своевременно решать проблему проблемных кредитов, не допускать их роста, жёстко контролировать качество кредитования, усилить инспекции и надзор за выдачей кредитов, а также контролировать кредитные риски и проблемные кредиты в отраслях с повышенными рисками, прежде всего в сфере недвижимости.
В последнее время рост ставок по депозитам приводил к сохранению высоких кредитных ставок. Это создавало трудности для многих производственных и деловых отраслей, а также для рынка недвижимости. На конец сентября средняя кредитная ставка выросла до 10,7% из-за цепной реакции после повышения банками ставок по депозитам.
Источники: Thanh Niên

