
После окончания льготного периода плавающие ставки по автокредитам во Вьетнаме выросли до 17–18% годовых. В отдельных случаях ставка может приблизиться к 20%.
Житель провинции Кханьхоа Минь Фу три года назад взял в VPBank почти 500 млн донгов на покупку автомобиля для работы в сфере перевозок. Срок кредита составляет восемь лет, остаток долга равен примерно 300 млн донгов. С 1 октября ставка выросла с 14,8% до 16,8% годовых, а ежемесячный платёж по основному долгу и процентам составляет 9 млн донгов.
Другой клиент того же банка сообщил, что после окончания льготного периода его ставка выросла с 16,4% до 18,3% годовых. При остатке долга в 500 млн донгов он платит более 13 млн донгов в месяц.
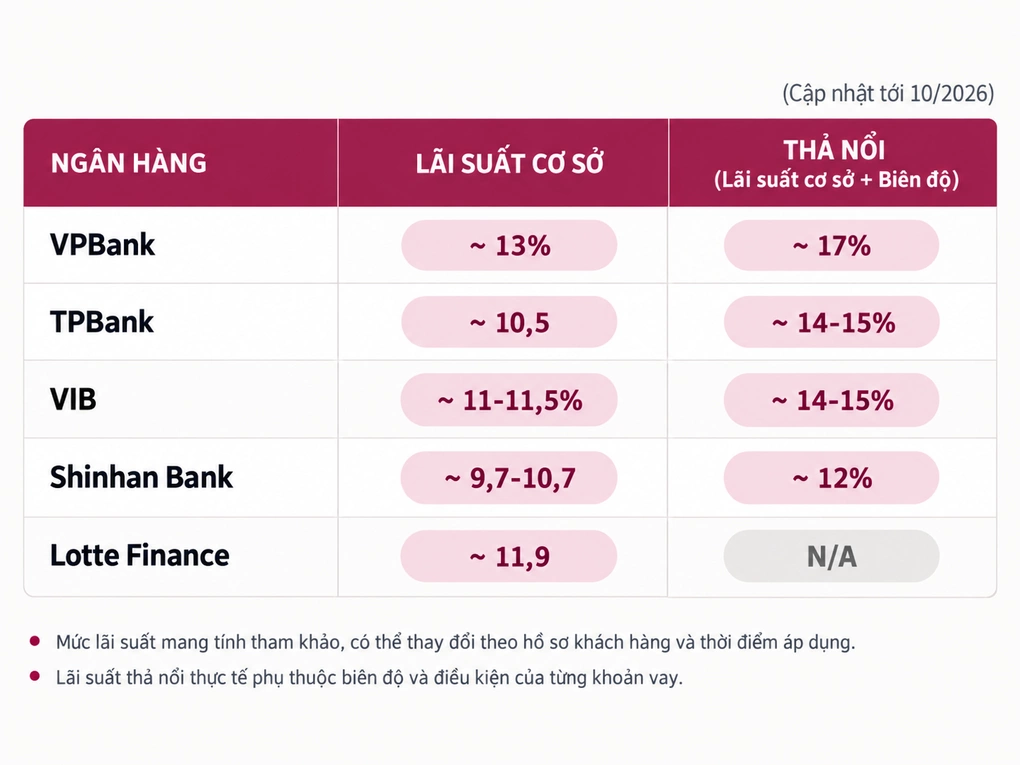
По условиям некоторых кредитных договоров отказ от страховки кузова через банк добавляет к ставке ещё 3 процентных пункта. По опросу VnExpress, в других частных банках плавающие ставки обычно составляют 14–15% годовых, а в Shinhan Bank находятся примерно на уровне 12%.
Для новых кредитов банки предлагают более низкие ставки на начальный период. В TPBank фиксированная ставка на первый год составляет около 9,2–10,5%, в VIB действует предложение 9–9,5%, а Lotte Finance предлагает 9–9,4% на первые 12 месяцев или 9,2–9,7% при фиксации на два года.
В начале октября около трети банков применяли ставки по депозитам от 9% годовых. По данным Государственного банка Вьетнама, приведённым VnExpress, средняя ставка по кредитам в августе составляла 8,4–10,7% годовых, что на 0,2 процентного пункта выше показателя июля.
Финансовый консультант До Тху Хонг советует заёмщикам проверить условия договора, обсудить ситуацию с текущим банком, сравнить варианты рефинансирования и при возможности досрочно погасить часть основного долга. Покупателям автомобиля стоит заранее рассчитать платёж после перехода на плавающую ставку, включая страховку, дополнительные продукты и комиссию за досрочное погашение.
Источники: VnExpress

