
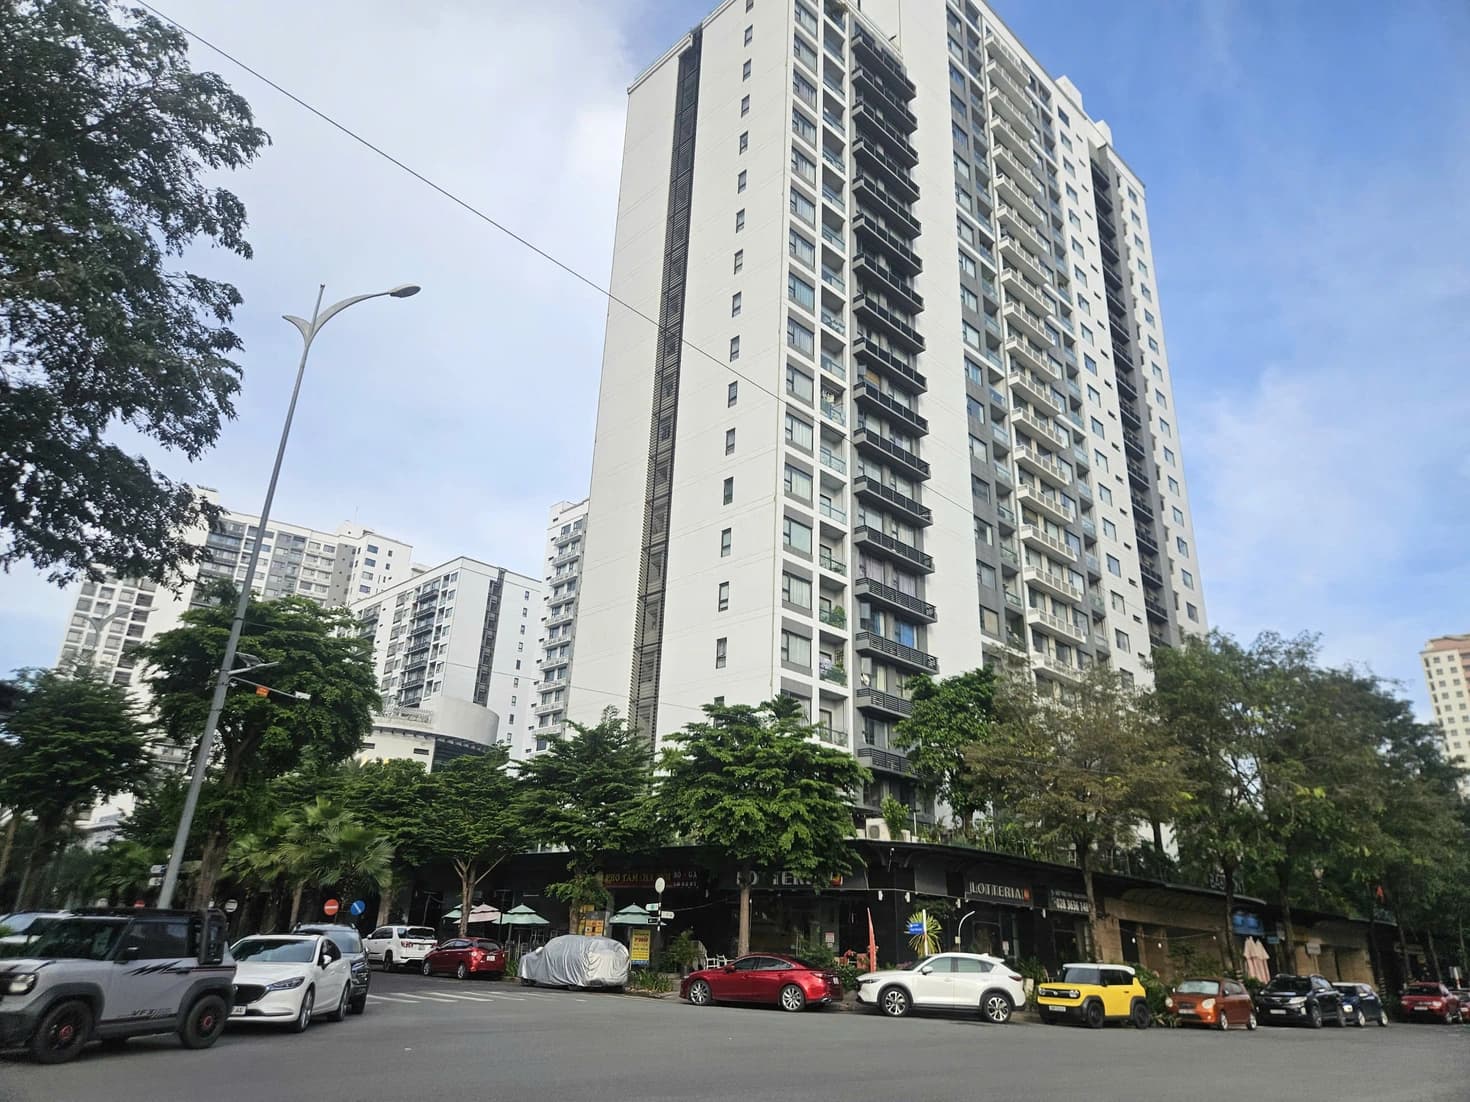
Цены на квартиры в некоторых районах Хошимина снизились, но остаются высокими. Для семьи с доходом 40 млн донгов в месяц более подходящей считают квартиру примерно за 3 млрд донгов, а не жильё стоимостью от 5 млрд донгов.
Согласно отчёту Института экономических, финансовых и имущественных исследований Dat Xanh Services (DXS-FERI), на севере цены снизились примерно на 15–20% по сравнению с предыдущим кварталом и составляют 45–160 млн донгов за квадратный метр. На юге снижение составило 5–10%, цены находятся в диапазоне 36–145 млн донгов за квадратный метр. Это корректировка по сегментам и районам, поэтому все проекты подешевели неодинаково.
Около 80% выставленных в III квартале объектов относятся к высокому и премиальному сегментам, где цены начинаются примерно от 100–120 млн донгов за квадратный метр. По оценкам профильных компаний, стоимость жилья равна доходу средней семьи за 23–25 лет, тогда как международные стандарты считают безопасным показатель примерно в 4–6 лет дохода.
На эту проблему также указал постоянный заместитель премьер-министра Фам Зя Тук на заседании 13 октября.
Квартиры дешевле 3 млрд донгов лучше соответствуют возможностям покупателей
Большинство покупателей, особенно молодых, имеют небольшие накопления и зависят от заёмных средств. Молодая семья с доходом 40 млн донгов в месяц и накоплениями более 1,5 млрд донгов при покупке квартиры за 5 млрд донгов должна была бы занять около 70% стоимости. При ставке 12% годовых и сроке 20 лет выплаты составили бы почти 50 млн донгов в месяц.
Даже при цене 3,2–3,5 млрд донгов покупателю пришлось бы занять около 60% стоимости, а ежемесячные выплаты составили бы примерно 28 млн донгов, или 70% дохода. Специалисты советуют занимать не более 50% стоимости жилья, а выплаты по основному долгу и процентам держать в пределах 50% дохода. Для такой семьи более подходящей считают квартиру дешевле 3 млрд донгов.
Дополнительные накопления можно направить на досрочное погашение после окончания периода штрафов. Это сокращает срок займа и расходы на проценты.
Резервный фонд и контроль кредита
Нгуен Тхи Хонг Ван из FIDT советует не направлять все наличные средства на уменьшение займа. Из накоплений свыше 1,5 млрд донгов стоит отложить более 200 млн донгов, то есть расходы на 3–6 месяцев. Также следует подумать о медицинском страховании и страховании жизни, особенно если в семье есть иждивенцы.
Као Тхи Тхань Хыонг из Savills Vietnam считает, что доля заёмных средств не должна превышать 50% стоимости объекта. При бюджете около 3 млрд донгов можно рассмотреть пригороды Дьян и Тхуанан в провинции Биньзыонг, уменьшить площадь или выбрать квартиру с одной-двумя спальнями. Ставки, по её прогнозу, в ближайшей и среднесрочной перспективе вряд ли значительно снизятся.
Специалисты советуют сосредоточиться на структуре кредита и плане погашения, используя льготный период для накоплений и досрочных платежей. Заёмные средства следует использовать только при безопасном размере выплат, сохранении резервного фонда и наличии понятного плана сокращения долга.
Источники: Dân Trí

