
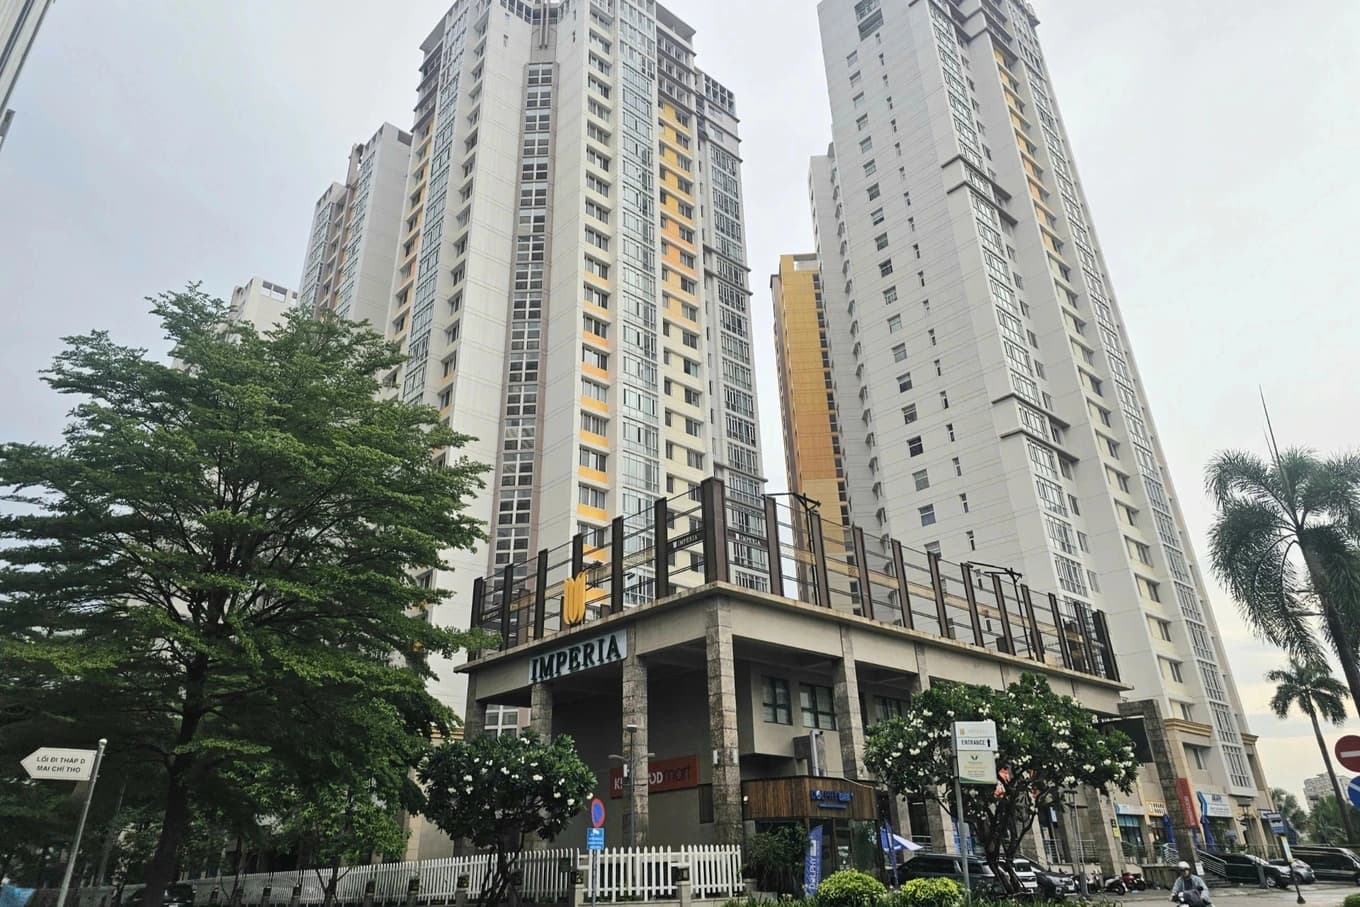
Цены на первичную недвижимость во многих районах Вьетнама в третьем квартале снизились на 5–20% по сравнению со вторым кварталом. На рынок повлияли рост предложения, ослабление спроса и высокая стоимость капитала, говорится в отчёте DXS-FERI. Согласно исследованию рынка недвижимости Вьетнама за первые девять месяцев года и прогнозу на последние три месяца 2026 года, подготовленному Институтом экономических, финансовых и исследований недвижимости Dat Xanh Services (DXS-FERI) под названием «Адаптация через корректировку», рынок жилья в третьем квартале продолжил испытывать давление из-за процентных ставок и способности покупателей поглощать предложение. Цены на первичное жильё снижались почти во всех регионах и сегментах. Чаще всего корректировка составляла 5–20% по сравнению со вторым кварталом, причём сильнее всего цены изменились на севере страны.
Цены на квартиры и дома снизились в разных регионах
В сегменте многоэтажных квартир цены снизились во всех регионах. На севере они упали примерно на 15–20% по сравнению с предыдущим кварталом и составили 45–160 млн донгов за м². В центральной части страны снижение составило 10–15%, а цены находились в диапазоне 30–100 млн донгов за м². На юге и в дельте Меконга корректировка была меньше, по 5–10%, при ценах 36–145 млн и 30–55 млн донгов за м² соответственно. Цены на малоэтажные дома в городских проектах также снизились: на севере на 15–20%, до 70–280 млн донгов за м²; на юге на 10–15%, до 50–320 млн; в центральной части страны и дельте Меконга по 10–15%, до 45–200 млн и 30–100 млн донгов за м². На рынке земельных участков цены на севере снизились на 15–20% до 45–90 млн донгов за м². В центральной части страны, на юге и в дельте Меконга снижение составило по 10–15%, а цены находились в диапазонах 15–75 млн, 25–135 млн и 10–40 млн донгов за м² соответственно.
DXS-FERI отмечает, что эти показатели отражают корректировку по сегментам и регионам и не означают одинакового снижения цен во всех проектах. При высоких ставках и ограниченной ликвидности преимущество получают объекты с подходящей ценой, полностью оформленными юридическими документами и соответствием реальным потребностям покупателей. К концу сентября общий объём первичного предложения достиг 114 857 объектов, увеличившись на 21% год к году. Новое предложение составило 49 657 объектов, что на 33% больше. В четвёртом квартале рынок, как ожидается, пополнится более чем 30 000 объектами, а общий годовой объём превысит 140 000.
За первые девять месяцев было продано 32 469 объектов первичного рынка, на 16% меньше, чем годом ранее, несмотря на рост предложения. На вторичном рынке появились объекты из проектов, перешедших к передаче жилья. По данным DXS-FERI, деньги в основном поступают от покупателей для собственного проживания и инвесторов со средне и долгосрочным горизонтом, а краткосрочные спекулянты почти ушли. Доля поглощения составила 35–40% на юге, 30–35% на севере, 13–18% в центральной части страны и 5–10% в дельте Меконга. Большое предложение даёт больше выбора, но усиливает конкуренцию. На поглощение предложения влияют юридическая чистота, репутация застройщика, цена, транспортная инфраструктура и финансовая поддержка.
Предложение смещается на юг, рынок рассматривает три сценария
В четвёртом квартале на юг, как ожидается, придётся около 16 900 новых объектов более чем в 15 проектах, или 56% всего объёма. Север получит около 8 000 объектов из семи проектов, или 26%. В центральной части страны и в дельте Меконга появится примерно по 2 700 объектов. DXS-FERI разработал три сценария на основе доли поглощения 20–25% в третьем квартале. В идеальном сценарии при снижении стоимости капитала и улучшении экономики предложение может вырасти на 30–40%, цены на 5–10%, плавающие ставки составят 10–12%, а поглощение достигнет 40–45%. В ожидаемом сценарии предложение вырастет на 20–30%, цены останутся без изменений, ставки составят 12–14%, а поглощение будет 30–35%; спрос сосредоточится на объектах для реальных потребностей. В сложном сценарии ставки вырастут до 14–16%, предложение увеличится на 15–20%, цены немного снизятся, а поглощение опустится ниже 20%. На вторичном рынке может стать больше реструктуризаций инвестиционных портфелей, что создаст давление на цены отдельных объектов. По данным DXS-FERI, рынок смещает акцент с наращивания предложения на создание ликвидности. Проекты с прозрачными документами, удобным расположением, подходящей ценой и гибкой оплатой получат преимущество.
Источники: Dân Trí

