
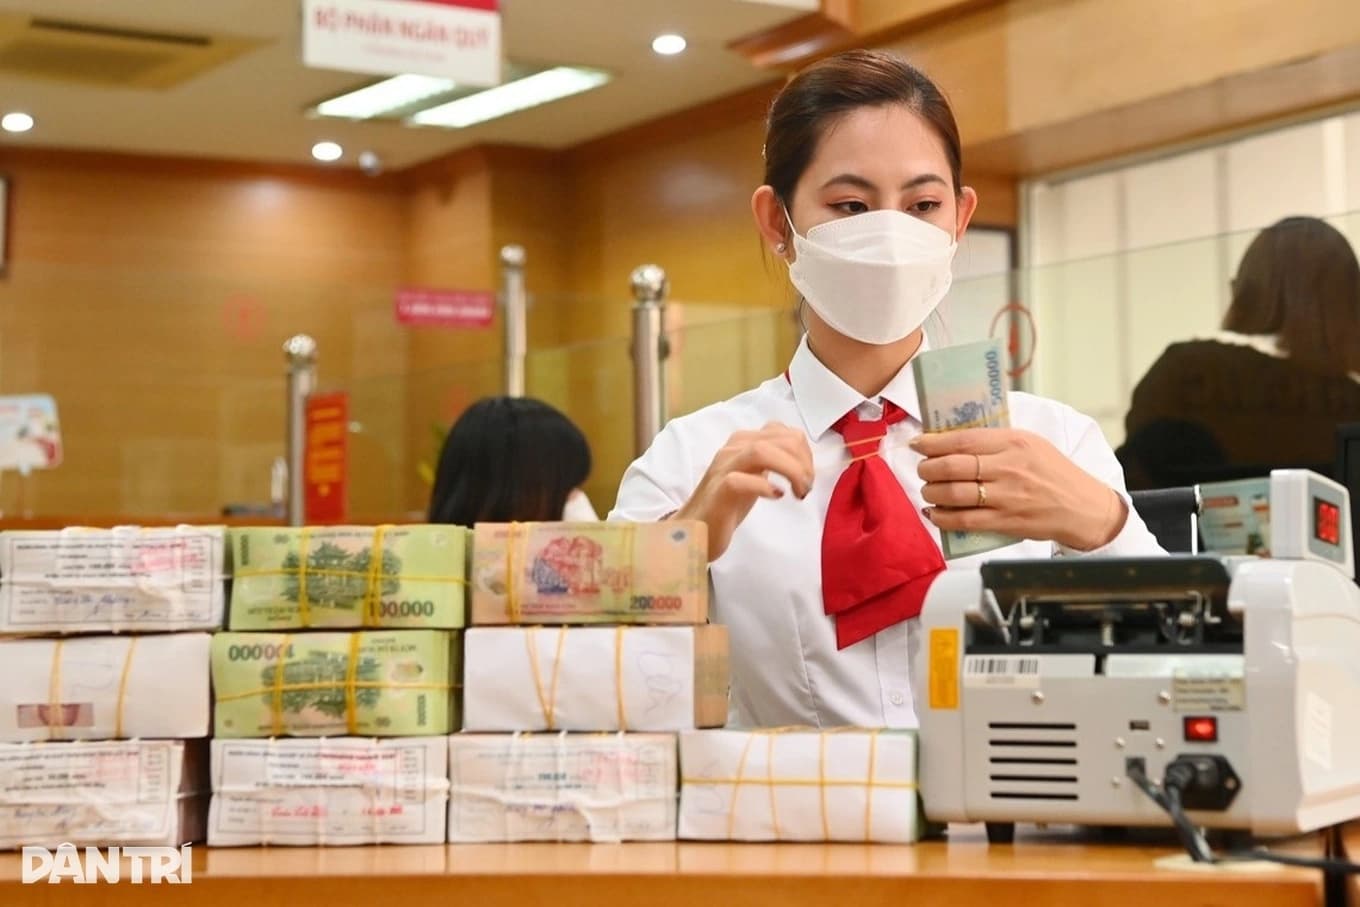
Крупные банки Вьетнама начали снижать ставки по кредитам после указаний правительства и Государственного банка Вьетнама.
Agribank сообщил, что с 19 октября запустит программу снижения ставок по кредитам до 2% годовых по сравнению с обычным уровнем. Она рассчитана прежде всего на приоритетные отрасли, а также на клиентов, занятых в производстве и бизнесе. Банк заявил, что мера должна уменьшить нагрузку на стоимость капитала и помочь компаниям и гражданам поддерживать и расширять деятельность.
Agribank стал следующим банком, объявившим о выполнении указаний правительства, премьер-министра и Государственного банка по стабилизации и снижению ставок по кредитам.
Днём ранее BIDV сообщил о льготной кредитной программе со ставками от 6% годовых. Снижение по сравнению с обычным уровнем может достигать 2 процентных пунктов. Программа распространяется на краткосрочные займы в донгах и зависит от срока, отрасли и выполнения условий кредитования.
17 октября председатель совета директоров Vietcombank Нгуен Тхань Тунг заявил, что банк до конца года снизит ставки по кредитам минимум на 2% годовых, чтобы поддержать доступ компаний к капиталу.
После требования заместителя премьер-министра снизить ставки на 1,5–2% для производства, бизнеса и приоритетных отраслей Государственный банк Вьетнама также поручил кредитным организациям направить ресурсы на сокращение расходов, поделиться прибылью с заёмщиками и одновременно снизить средний уровень ставок.
Что касается депозитов, банки должны на первом этапе уменьшить заявленные ставки по вкладам со сроком от 6 месяцев минимум на 0,5 процентного пункта. Государственный банк отдельно предупредил о недопустимости гонки за повышением ставок, которая может дестабилизировать денежный рынок.
Экономист Нгуен Зуй Куанг из Университета экономики и финансов в Хошимине считает, что для реального снижения ставок банкам нужно продолжать переводить процессы в цифровой формат, сокращать аппарат и повышать операционную эффективность. Это позволит уменьшить кредитную маржу без ущерба для финансовой безопасности.
По его словам, банкам также нужно увеличить долю долгосрочного фондирования, завершить перестройку структуры активов и обязательств и использовать программы рефинансирования Государственного банка для приоритетных отраслей. Это создаст условия для снижения ставок для целевых клиентов.
«Государственный банк должен тщательно контролировать исполнение требований и строго наказывать банки, которые не снижают ставки для приоритетных отраслей. Одновременно нужно публиковать таблицы ставок, чтобы уменьшить разрыв между крупными и небольшими банками и усилить давление на отрасль», сказал Куанг.
Согласно отчёту Вьетнамской банковской ассоциации, краткосрочные ставки на межбанковском рынке снизились, но долгосрочное финансирование остаётся дорогим. К 20 сентября средняя ставка по новым депозитным операциям составляла 6,38% годовых, что на 1,15 процентного пункта выше уровня конца прошлого года.
В августе средние ставки по депозитам в донгах во вьетнамских коммерческих банках составляли 6,5–8% годовых для сроков от 6 до 12 месяцев и 7,2–8,1% для сроков свыше 24 месяцев. Средние ставки по кредитам находились в диапазоне 8,4–10,7% годовых, а по краткосрочным кредитам для приоритетных отраслей составляли около 4%.
Рост депозитных ставок объясняли стремлением банков привлечь средства населения на фоне более медленного роста депозитов по сравнению с кредитованием. По данным ассоциации, к концу второго квартала кредиты 26 зарегистрированных на бирже банков выросли на 9% с начала года, а депозиты клиентов увеличились на 5,5%. Это подняло среднюю стоимость капитала до 4,8%, на 106 базисных пунктов выше показателя годом ранее.
К 28 сентября объём средств, привлечённых кредитными организациями, вырос на 9,78% по сравнению с концом прошлого года, но всё ещё заметно отставал от темпов роста кредитования.
Чтобы снижение ставок дошло до малого бизнеса, производителей и экспортёров, Куанг предложил оценивать способность компаний платить по денежному потоку, а не только по залогу. В качестве дополнительных данных он назвал движение товаров, операции по электронным счетам и экспортные заказы.
Он также предложил сделать более гибкими критерии оценки малых и экспортных компаний, расширить масштаб и круг получателей Фонда кредитных гарантий и страхования экспортных кредитов. По его мнению, это снизит риски банков и улучшит доступ малого и среднего бизнеса к финансированию.
Куанг считает, что государственный бюджет и фонды субсидирования процентных ставок могут поддержать связь между банками, малым и средним бизнесом и отраслевыми ассоциациями. Он привёл в пример модели кредитования такого бизнеса, которые успешно работают в Южной Корее и Японии.
Источники: Dân Trí

