
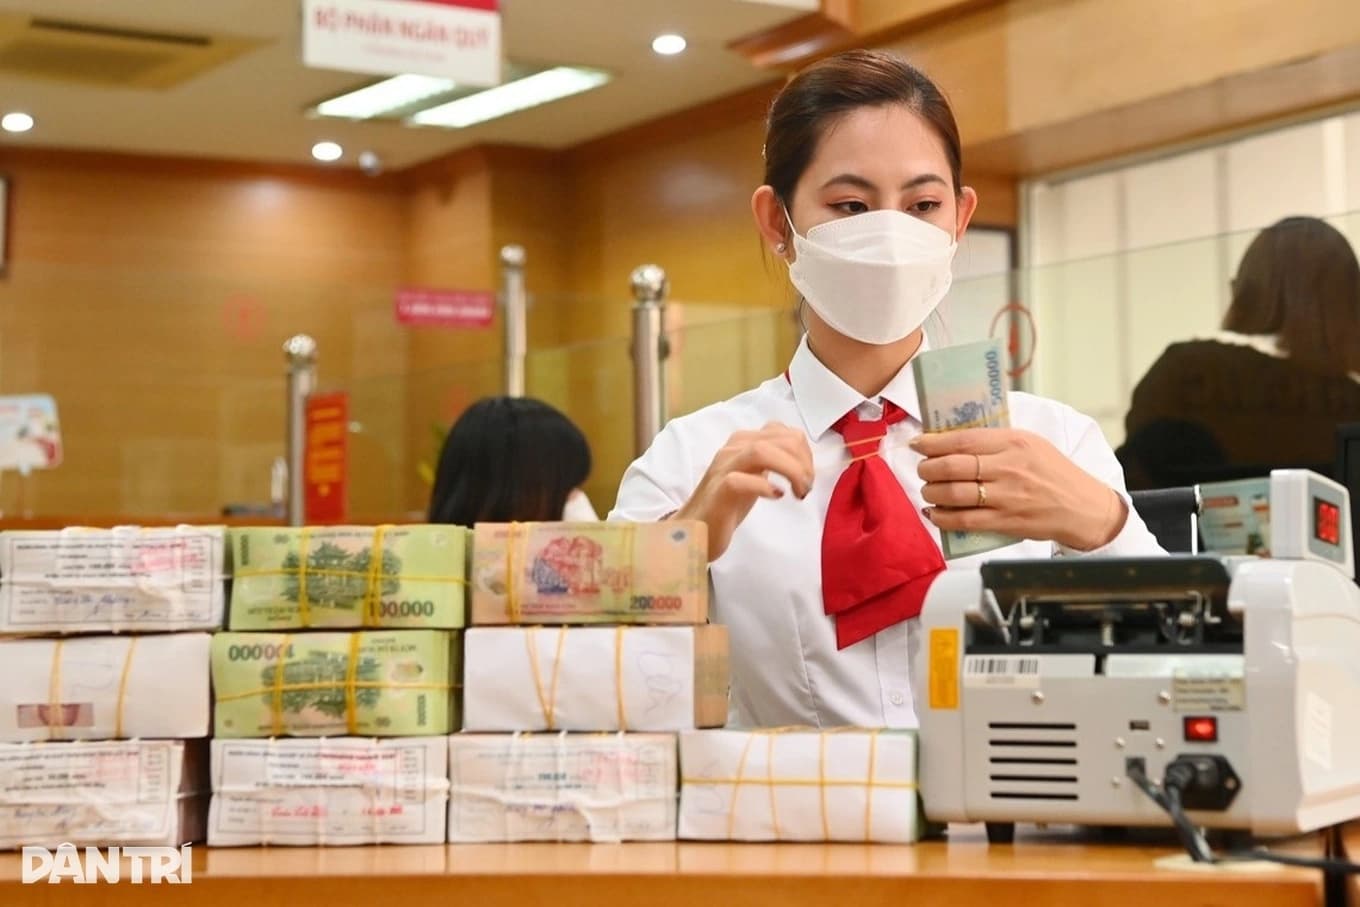
Вьетнамның ірі банктері үкімет пен Вьетнам Мемлекеттік банкінің нұсқауларынан кейін несие мөлшерлемесін төмендете бастады.
Agribank 19 қазаннан бастап несие мөлшерлемесін қалыпты деңгеймен салыстырғанда жылына 2%-ға дейін төмендету бағдарламасын іске қосатынын мәлімдеді. Бағдарлама басым салаларға, өндіріс және бизнес саласында жұмыс істейтін клиенттерге бағытталады. Банк бұл шара капитал құнын азайтып, компаниялар мен азаматтарға қызметін сақтауға және кеңейтуге көмектесетінін айтты.
Agribank үкіметтің, премьер-министрдің және Мемлекеттік банктің несиені тұрақтандыру әрі мөлшерлемені төмендету жөніндегі нұсқауын орындап жатқанын мәлімдеген кезекті банк болды.
Бір күн бұрын BIDV жылдық мөлшерлемесі 6%-дан басталатын жеңілдікті несие бағдарламасын жариялады. Қалыпты деңгеймен салыстырғанда төмендеу 2 пайыздық тармаққа дейін жетуі мүмкін. Бағдарлама вьетнам донгымен берілетін қысқа мерзімді несиелерге қолданылады және мерзімге, салаға әрі несие шарттарын орындауға байланысты болады.
17 қазанда Vietcombank басқарма төрағасы Нгуен Тхань Тунг банк компаниялардың капиталға қолжетімділігін қолдау үшін жыл соңына дейін несие мөлшерлемесін жылына кемінде 2%-ға төмендететінін айтты.
Премьер-министр орынбасары өндіріс, бизнес және басым салалар үшін несие мөлшерлемесін 1,5–2%-ға төмендетуді талап еткеннен кейін Мемлекеттік банк кредит ұйымдарына шығынды қысқартуға, қарыз алушылармен пайданы бөлісуге және несие мөлшерлемесінің жалпы деңгейін төмендетуге бағытталған ресурстар бөлуді тапсырды.
Депозиттер бойынша банктер бастапқы кезеңде алты айдан ұзақ мерзімдерге арналған жарияланған мөлшерлемелерді кемінде 0,5 пайыздық тармаққа азайтуы тиіс. Мемлекеттік банк ақша нарығын тұрақсыздандыруы мүмкін мөлшерлемені көтеру жарысына жол бермеуді ескертті.
Хошиминдегі Экономика және қаржы университетінің экономисі Нгуен Зуй Куанг мөлшерлемені шын мәнінде төмендету үшін банктер процестерді цифрландыруды жалғастырып, құрылымын ықшамдап, операциялық тиімділігін арттыруы керек деді. Бұл қаржылық қауіпсіздікке нұқсан келтірмей, несие маржасын азайтуға мүмкіндік береді.
Оның айтуынша, банктер ұзақ мерзімді қаржыландыру үлесін арттырып, активтері мен міндеттемелерінің құрылымын қайта құруды аяқтауы және басым салаларға арналған Мемлекеттік банктің қайта қаржыландыру бағдарламаларын пайдалануы керек. Бұл мақсатты клиенттер үшін мөлшерлемені төмендетуге жағдай жасайды.
«Мемлекеттік банк талаптардың орындалуын мұқият бақылап, басым салалар үшін мөлшерлемені төмендетпейтін банктерді қатаң жазалауы керек. Сондай-ақ ірі және шағын банктер арасындағы айырманы азайтып, салаға өзін-өзі реттеу қысымын күшейту үшін мөлшерлеме кестелерін жариялаған жөн», деді Куанг.
Вьетнам Банктер қауымдастығының есебіне сәйкес, банкаралық нарықтағы қысқа мерзімді мөлшерлемелер төмендегенімен, ұзақ мерзімді қаржыландыру әлі қымбат. 20 қыркүйектегі жағдай бойынша жаңа депозит операцияларының орташа мөлшерлемесі жылына 6,38% болды. Бұл былтырғы жылдың соңындағы көрсеткіштен 1,15 пайыздық тармаққа жоғары.
Тамызда Вьетнамның ішкі коммерциялық банктеріндегі донгпен ашылған депозиттердің орташа мөлшерлемесі 6–12 айлық мерзімге жылына 6,5–8%, ал 24 айдан ұзақ мерзімге 7,2–8,1% болды. Несиенің орташа мөлшерлемесі 8,4–10,7% аралығында, басым салаларға берілетін қысқа мерзімді несие мөлшерлемесі шамамен 4% болды.
Депозит мөлшерлемесінің өсуі банктердің халық қаражатын тартуға ұмтылуымен түсіндірілді, өйткені депозит өсімі несие өсімінен баяу болды. Қауымдастық дерегіне сай, екінші тоқсанның соңында биржада тіркелген 26 банктің несиелері жыл басынан бері 9%-ға өсті, ал клиент депозиттері 5,5%-ға артты. Соның нәтижесінде капиталдың орташа құны 4,8%-ға жетіп, бір жыл бұрынғыдан 106 базистік тармаққа өсті.
28 қыркүйекке қарай кредит ұйымдары тартқан қаражат былтырғы жылдың соңымен салыстырғанда 9,78%-ға өсті, бірақ бұл көрсеткіш несие өсімінен әлі де айтарлықтай төмен болды.
Мөлшерлемені төмендету шағын бизнеске, өндірушілер мен экспорттаушыларға жетуі үшін Куанг компанияның төлем қабілетін тек кепілге қарап емес, операциялық ақша ағымы арқылы бағалауды ұсынды. Ол қосымша дерек ретінде тауар қозғалысын, электронды шот-фактура операцияларын және экспорт тапсырыстарын атады.
Ол шағын және экспорттаушы компанияларға қойылатын несие критерийлерін икемдірек етуді, несие кепілдігі қоры мен экспорттық несиені сақтандырудың көлемі мен қамту аясын кеңейтуді ұсынды. Оның пікірінше, бұл банктердің тәуекелін азайтып, шағын және орта бизнестің қаржыға қолжетімділігін жақсартады.
Куанг мемлекеттік бюджет пен пайыздық мөлшерлемені субсидиялау қорлары банктер, шағын және орта бизнес және салалық қауымдастықтар арасындағы байланысты күшейте алатынын айтты. Ол осы бизнес сегментін несиелеуде Оңтүстік Корея мен Жапонияда сәтті жұмыс істейтін үлгілерді мысалға келтірді.
Дереккөздер: Dân Trí

